无尺码内衣用五年时间,完成了一场“品类启蒙”——它把内衣从“买不对尺码”的焦虑里解放出来,让选内衣变得像买一件T恤一样简单。但当无尺码成为行业标配、市场陷入同质化内卷,一个更现实的问题摆上台面:下一棒的增长,会从哪里接过来?
我们不准备预测一个玄学式的爆款名词,而是想拆一件更实在的事:当“无尺码”这个答案被用尽,真正让消费者愿意买单、让企业能赚到钱的下一个爆款,会从哪个方向长出来。
一、无尺码“教会”了市场什么:它的遗产与天花板
要回答“无尺码之后”,先得看清无尺码留下了什么。
它最大的贡献,是把内衣的“购买门槛”打了下来。传统文胸靠杯型、底围等复杂尺码体系把消费者挡在门外,而无尺码通过“一体成型+高弹面料+按体重区间分码”的标准化,把决策简化到极致——这正好命中了线上购物的最大痛点:尺码焦虑。行业研究显示,Z世代与千禧一代已成为无尺码内衣的核心购买人群,占比超过六成。
它推动的市场规模也相当可观:据行业研究机构测算,2025年中国无尺码内衣市场规模约176亿元,同比增长约11.4%;按无尺码文胸口径,2026年预计扩容至225亿元左右。
但问题也随之而来:当无尺码成为标配,“无尺码”就不再是差异点了。正如界面新闻在2025年底的观察所指出的——当无尺码已成为行业标配,市场并未迎来新的增长曲线,反而陷入“内卷式”洗牌,品牌只能在同质化的红海中,争夺几乎不再扩大的蛋糕。
一句话总结无尺码的遗产:它完成了内衣市场的“上半场”——解决“买得对”;而“下半场”的答案,从“穿得对场景”开始。
图1|轻运动场景:内衣正从“功能单品”走向“场景伴侣”
二、下一个爆款的三个候选者:轻运动、功能性、家居
既然“无尺码”解决的是“尺码”,那下一棒爆款的共同点,大概率是解决“无尺码没回答的问题”——场景适配。消费者不再只问“这件内衣合不合身”,而是开始问“它适不适合我瑜伽、通勤、居家、睡眠的那个场景”。三个方向最值得关注。
第一个候选者:轻运动。全民健身正从“专业”走向“日常”。截至2025年底,全国经常参加体育锻炼的人数比例已达39.7%;瑜伽、普拉提、居家跟练成为都市女性高频生活方式,“运动内衣”从专业装备变为日常刚需。行业机构预测,2026年狭义运动用内衣市场规模约210亿元、同比增长12.4%,把运动文胸等广义口径算进去,规模接近590亿元。关键信号是:轻运动内衣不再只强调“高强度支撑”的专业感,而追求“能跑步、能上班、能睡觉”的多场景兼容。
第二个候选者:功能性。当舒适成为底线,“有效”就成了溢价来源。凉感、抗菌、发热、吸湿排汗等功能面料,正把内衣从“一块布”升级成“一个功能解决方案”。据行业报告测算,2025年国内功能性内衣市场规模约1500亿元、同比增长12.0%,明显高于女士内衣全品类约6.8%的增速;约六成以上25—40岁消费者在选购时会优先考虑健康与功能属性。功能性正从“营销概念”走向“技术标准”——谁能把功能做成可检测、可复现、可背书的标准,谁就占住了下一个爆款的入口。
第三个候选者:家居场景。居家时间变长、居家也要“体面”,让“可外穿家居服”从加分项变成入场券。据艾瑞咨询《2026中国贴身服饰产业白皮书》,2026年国内家居服市场规模预计达892亿元、同比增长11.3%,三年复合增速稳定在9.7%上下。更值得玩味的是消费心理:越来越多消费者把“能不能穿出门倒垃圾、取快递、遛狗”作为选购家居服的决策标准——“舒服”和“体面”不再是二选一。
图2|家居场景:舒服与体面,正在同一件衣服上和解
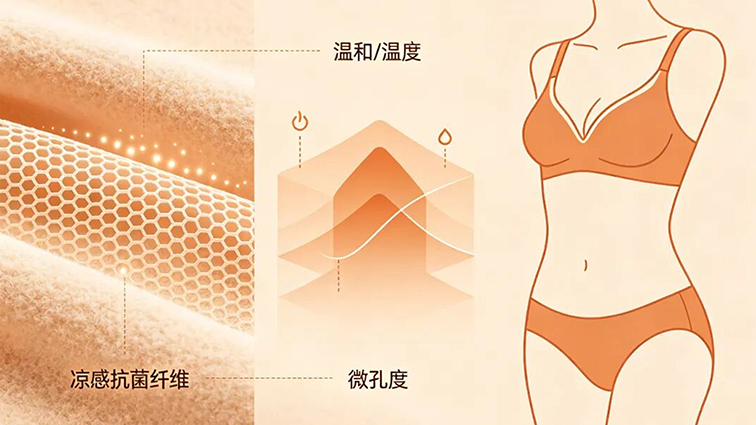
图3|功能性:从“一块布”到“一个功能解决方案”
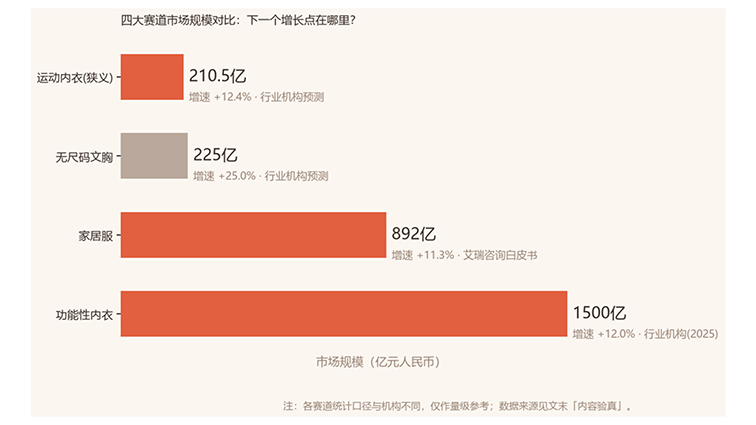
图4|四大赛道市场规模对比(行业机构预测口径)
注:各赛道统计口径与机构不同,仅作量级参考;数据来源见文末「内容验真」
三、真正的爆款逻辑:不是“新品类”,而是“场景×功能×技术可信”
如果把三个候选者放在一起看,会发现它们并不在同一个维度:轻运动是“场景”,功能性是“属性”,家居是“空间”。真正的爆款,往往出现在它们的交叉地带一件“能在家里穿、也能出门练瑜伽”的轻运动家居服,一件“贴肤无感、却自带凉感抗菌”的功能性文胸。
2026年3月深圳内衣展(SIUF)上的信号与此高度一致:本届展会以“衡时恒新”为主题发布2026—2027流行趋势,四大趋势主题中“功能美学”赫然在列;同期举办的BIDA国际贴身服饰大赛新增“运动型功能服饰”“功能配饰”“基础打底”三大品类奖项——行业已经在用奖项和展位,为“场景化功能品类”投票。
品牌端也早已行动:从无尺码起家的头部品牌,正把产品矩阵从文胸延伸到肌底衣、软支撑、运动系列与家居生活系列,本质都是在用“品类扩展”承接“场景延伸”。
核心判断:下一个爆款大概率不是一个凭空出现的新名词,而是把已知功能重新塞进新场景,并把功能做成可信标准的那类产品。
三大候选者×关键词:
轻运动:多场景兼容、日常化、全民健身;
功能性:凉感/抗菌/发热、从概念到标准、健康溢价;
家居:可外穿、悦己、居家时间。
四、企业怎么接住下一个爆款:一套判断框架
与其赌一个名字,不如掌握一套判断标准。当一个品类同时具备以下四个特征,它成为爆款的概率就大幅提高。
需求真实。不是“概念热度”,而是真实场景里反复出现的痛点——比如“瑜伽后不想换内衣”“夏天出门不想穿两层”。
技术可信。功能必须可检测、可复现、可背书,而不是只停留在营销话术上。抗菌率、凉感值、支撑等级,要拿得出标准。
场景成熟。目标场景的使用频次和人群规模足够大,消费习惯已经形成——全民健身、居家办公、户外运动都属于已经成熟的场景。
渠道可触达。内容平台能讲清价值,直播能展示体验,私域能沉淀复购。场景化产品的教育成本高,必须靠“内容+体验”打通认知。
同时要纠一个误区:追爆款不等于做杂货铺。如果企业把产品线盲目铺满,却不在任何一个场景里建立“可信的专业身份”,那它只是“什么都有”,而不是“某个场景里的第一选择”。判断企业是否抓住趋势,不看它贴了多少标签,而看它在某一个具体场景里,是否形成了别人难以复制的功能壁垒。
回到开头的问题:无尺码之后,下一个爆款品类会是什么?
我们的判断是:它未必是一个新名词,而更可能是一类“在特定场景里被重新组织”的产品——轻运动、功能性、家居,只是三个最显眼的入口。判断一个趋势真伪,不必追问它热不热,而要看需求是否真实、技术是否可信、场景是否成熟。
当然,这只是一个方向判断,而非精确预言。不同企业的用户结构、供应链能力和渠道基因差异很大,同样的趋势,有人能接住,有人会掉队。
